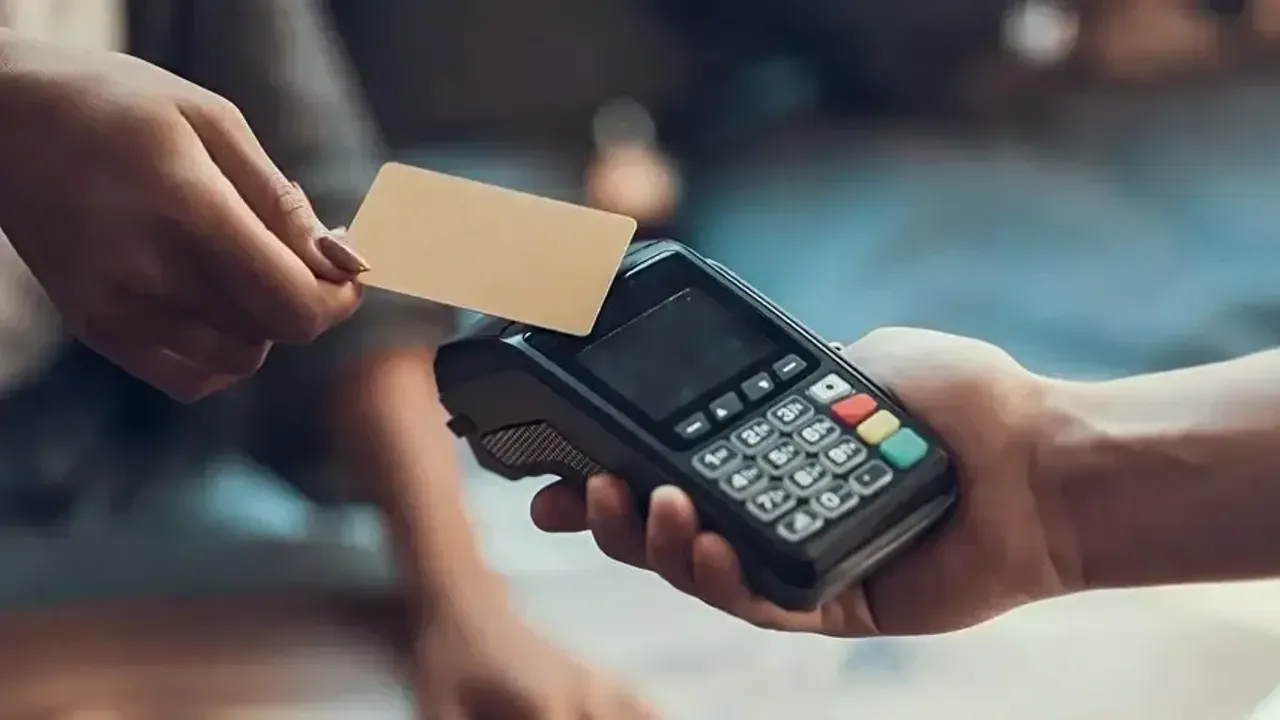

Kredi kartı borcunun yalnızca asgari ödeme tutarı yatırılarak ödenmesi, borcun tamamen kapandığı anlamına gelmiyor. Asgari tutarın ödenmesinin ardından kalan bakiye için geçerli faiz ve kart sözleşmesindeki diğer koşullar uygulanmaya devam edebiliyor. Bu nedenle her ay yalnızca asgari ödeme yapan kart sahiplerinin borçları uzun süre devam edebiliyor. Borcun ne kadar sürede kapanacağı ise kalan tutara, uygulanan faiz oranlarına ve yapılan ödemelerin miktarına göre değişiyor.
YENİ HARCAMALAR BORCUN AZALMASINI ZORLAŞTIRABİLİYOR
Kredi kartının kullanılmaya devam edilmesi, mevcut borca yeni harcamaların eklenmesine neden oluyor. Faiz yüküyle birlikte değerlendirildiğinde bu harcamalar, yapılan ödemelerin borcu azaltma hızını düşürebiliyor. Borç yükünü azaltmak isteyenlerin öncelikle toplam borç miktarını ve uygulanan faiz oranlarını belirlemesi, ardından aylık gelir ve giderlerini gözden geçirmesi önem taşıyor. Yeni harcamaların sınırlandırılması ve bütçeye uygun bir ödeme planı hazırlanması, borcun daha kolay yönetilmesine yardımcı olabiliyor.
BORCU AZALTMAK İÇİN ÖDEME PLANI ÖNERİLİYOR
Asgari ödeme tutarını sürekli yatırmak yerine, mümkün olduğunda borcun daha büyük bir bölümünü kapatmaya yönelik plan yapmak faiz maliyetlerini azaltmaya yardımcı olabiliyor. Ancak yapılacak ödemenin kişinin temel ihtiyaçlarını ve diğer zorunlu giderlerini karşılamasını engellememesi gerekiyor. Ödeme güçlüğü yaşayan kart sahipleri ise bankalarıyla görüşerek borçlarını yönetmek için sunulabilecek seçenekleri değerlendirebiliyor. Borcun kontrol altına alınabilmesi için toplam bakiye, faiz oranı, yeni harcamalar ve aylık ödeme kapasitesinin birlikte ele alınması gerekiyor.