Tarım Devrimi’nin hemen öncesinde çok karmaşık toplumlar gelişmeye başladığında çok önemli ve yeni bir bilgi türü ortaya çıktı: Sayılar.
Avcı ve toplayıcı toplumlar çok büyük miktarda matematiksel veriyi saklama gereği duymamışlardı. Hiçbir avcı toplayıcının, mesela ormanda her ağaçta kaç meyve olduğunu bilmesi gerekmiyordu. Ancak büyük bir krallığı idare etmek için sayılar hayati önem taşıyordu; yasalar çıkartmak ve koruyucu tanrılar hakkında hikâyeler anlatmak yeterli değildi, vergilerin de toplanması gerekiyordu.
Yüz binlerce kişilik bir nüfusu vergilendirmek için insanların meslekleri ve gelirleri hakkında bilgi toplamak; yapılmış ödemeleri, bakiyeleri, borçları, cezaları, indirimleri ve istisnaları belirlemek gerekiyordu. Tüm bunlar, saklanıp işlenmesi gereken milyonlarca ufak tefek veri ortaya çıkardı. Böyle bir veri depolama ve işleme kapasitesi olmadan devlet, elindeki kaynakların neler olduğunu ve daha başka hangi kaynaklarını işletebileceğini asla bilemezdi. Bu miktarda bilgiyi hafızasında tutmaya çalıştığında çoğu insanın beyni ya aşırı yüklenir ya da uykuya dalar.
Belirli bir toplumda insan ve mülk miktarı kritik bir eşiği geçtiğinde büyük miktarda matematiksel veriyi depolama ve işleme ihtiyacı doğdu. İnsan beyni bunu yapamayacağı için de sistem çöktü.
Sorunun üstesinden gelmeyi ilk başaranlar Güney Mezopotamya’da yaşayan Sümerlilerdi.
MÖ 3500 ile 3000 yılları arasında bazı Sümerli dehalar, bilgileri beyinleri dışında bir yerde tutmak ve işlemek için uygun bir sistem icat ettiler. Böylece toplumsal düzenlerini insan beyninin sınırlarından kurtarıp büyük şehirlerin, krallıkların ve imparatorlukların önünü açmış oldular. Sümerliler tarafından yaratılmış bu veri sistemine yazı diyoruz.
Tarihteki ilk metinler felsefi bir düşünce, şiir, efsane, yasa, hatta savaş zaferinden bile değil; vergi ödemelerinden, borç birikimlerinden ve mülkiyet sahipliğinden bahseden sıkıcı ekonomik belgelerdi.
Yani atalarımız “konuşmayı dedikodu yapmak için ( buna bir gün değiniriz) yazıyı ise muhasebe kaydı tutmak ve adil vergi toplamak için” bulmuşlardır demek çok da yanlış olmayacaktır.
Muazzez İlmiye Çığ, “Sümerli Şair Ludingirra’nın Öyküsü” adlı kitabında Sümerlerin evlenme, boşanma ve ölümden bile vergi aldıklarını anlatmakla kalmıyor, bir Sümer tabletinde şu uyarının yapıldığını yazıyor: “Bir beyiniz, bir kralınız olabilir; ancak asıl korkulacak olan bir vergi memurudur.”
VERGİLENDİRMEDE KANUNİLİK VE ADALET
Arapça bir sözcük olan hukuk, “haklar” anlamına gelir. Toplumun genel yararını sağlamak için konulan ve kamu gücüyle desteklenen kaide, hak ve kanunların bütünüdür.
Vergi hukuku, hukukun bir bütünü içerisinde yer alır ve onun bir dalını oluşturur.
Vergi; devlet veya vergilendirme yetkisine sahip kamu tüzel kişilerince, egemenlik gücüne dayanılarak, mali, ekonomik, sosyal ve siyasi amaçlarla, yükümlülerden mali güçlerine göre, bireysel karşılığı olmaksızın, kanunlara uygun olarak ve hukuki cebir altında alınan parasal ödemelerdir.
İngiliz Kralı John, Fransızlara kaybettiği toprakları geri almak için orduyu güçlendirmek ister. Bunun için de mali yapının sağlamlaştırılması gereklidir. Bu sebeple vergileri artırır. 1214’te Fransa Kralı II. Philip’le girdiği savaşı kaybeder. Savaş sonrası İngiliz soyluları krala Büyük Özgürlük Belgesi’ni (Magna Carta Libertum) imzalatırlar.
Tarihteki ilk demokrasi belgesi olan Magna Carta’da en önemli üç madde şunlardır:
Hiçbir hür insan, yürürlükteki kanunlara başvurulmaksızın tutuklanamaz, hapsedilemez, mülkü elinden alınamaz, sürülemez veya herhangi bir şekilde yok edilemez.
Adalet satılamaz, geciktirilemez, hiçbir hür yurttaş ondan yoksun bırakılamaz.
Kanunlar dışında hiçbir vergi, yüksek rütbeli kilise adamları ile baronlardan meydana gelen bir kurula danışılmadan, haciz yoluyla veya zor kullanılarak toplanamaz.
Vergilerin belirli bir düzene bağlanmasını sağlayan bu belge, “vergilemede kanunilik” ilkesinin referans noktası niteliğindedir.
Osmanlı Devleti’nde şer’i vergiler (zekât, öşür, haraç, cizye) yanında padişahın sınırsız vergilendirme gücüne dayanarak koyduğu “örfi vergiler” vardı. 1804 yılında Magna Carta’ya benzerlik gösteren “sened-i ittifak” ile padişahın vergilendirme gücü ayanlar yararına sınırlandırıldı.
1856’da ilan edilen “ıslahat fermanı” ve 1875’te ilan edilen “adalet fermanı” ile vergilendirme konusunda padişah belli ilkelere uyma sözü vermiştir. 1876’da “kanun u esasi”, yasaya dayanmadıkça vergi ve diğer mali yükümlülükler konulmasını yasaklıyordu.
Kapitülasyonlar ve dış borçlanmalar yüzünden devlet giderek mali egemenliğini yitirmiş, bunun sonucu önce 1881 yılında “muharrem kararnamesi” ile bazı vergilerin tarh ve tahsil yetkileri, alacaklı temsilcilerinden oluşan ve devlet içinde ikinci bir maliye bakanlığı gibi görev yapan “duyunu Umumiye idaresi”ne verilmiştir.
Daha sonra 1920 yılında imzalanan Sevr Anlaşması ile diğer gelirler de Fransız, İngiliz ve İtalyanlardan oluşan “mali komisyona” bırakılarak mali egemenlik tümüyle kaybedilmiştir.
Türkiye mali egemenliğini Lozan Anlaşması (1923) ile yeniden kazanmış ve 1949–1950 yıllarında “Gelir Vergisi”, “Kurumlar Vergisi” ve “Vergi Usul” kanunları kabul edilmiştir. 1953’te “Amme Alacaklarının Tahsili Usulü Kanunu” çıkarıldı. Bu tarihten sonra en önemli vergi uygulaması, 1985 yılında uygulanmaya başlayan “Katma Değer Vergisi”dir.
Anayasamızın “Vergi Ödevi” başlıklı 73. maddesi aşağıdaki gibidir:
Herkes, kamu giderlerini karşılamak üzere, mali gücüne göre, vergi ödemekle yükümlüdür.
Vergi yükünün adaletli ve dengeli dağılımı, maliye politikasının sosyal amacıdır.
Vergi, resim, harç ve benzeri mali yükümlülükler kanunla konulur, değiştirilir veya kaldırılır.
Bu maddeye göre anayasal vergilendirme ilkeleri; vergi gelirlerinin kamu giderlerinin karşılığı olması ilkesi, vergi adaleti ilkesi ve vergilerin kanuniliği ilkesidir.
Yani vergi ödemek ödevdir, herkes bu ödevi mali gücüne göre yerine getirir ve vergi yükü adil dağıtılmalıdır.
Vergi adaletinin temel ilkesi, vergi yükünün mükelleflere adil ölçülerde dağılımıdır. Bu doğrultuda ana prensip; çok kazanandan çok, az kazanandan az, hiç kazanamayan, hatta sadece temel fizyolojik ihtiyaçlarını karşılayacak kadar kazanandan hiç vergi alınmaması olmalıdır.
Vergileri dolaylı vergiler ve dolaysız vergiler olmak üzere iki ana gruba ayırabiliriz. Dolaysız vergiler vergi mükellefi tarafından aracısız olarak devlete ödenir. Dolaylı vergiler ise mal ve hizmetin fiyatı üzerine eklenerek tüketiciden alınır.
Bir ülkenin toplam vergi gelirlerinin dolaylı ve dolaysız vergiler arasındaki dağılımı, o ülkede uygulanan vergi politikasının ne kadar adil olduğunun göstergesidir. Dolaylı vergilerin payı ne kadar yüksekse vergilendirmedeki adalet o kadar düşük demektir.
Dolaylı vergilerin vergi geliri içerisindeki payının yüksek olması iki ana sebepten kaynaklanabilir. Birincisi, ekonomik faaliyetlerin büyük bölümünün kayıt dışı olarak gerçekleşmesidir. Gelir ve kurumlar vergisi gibi dolaysız vergiler yeterli ölçüde alınamadığı için toplamda dolaylı vergilerin oranı yüksek olur.
İkincisi ise KDV ve ÖTV gibi dolaylı vergilerin oranının yüksek olmasıdır.
OECD ülkelerinde dolaylı vergilerin vergi geliri içerisindeki payı yüzde 30’larda iken ülkemizde yüzde 60’lardadır.
Dolaylı vergiler, gelir durumu göz önüne alınmaksızın tüm tüketiciler tarafından ödenir. O mal ya da hizmeti tüketen, gelir düzeyi en düşük olan kişi ile gelir düzeyi en yüksek olan kişi aynı vergiyi öder. Genellikle tüketici bu vergiyi ödediğinin farkında bile değildir. Vergi yükseldiğinde tüketilen şeyin fiyatı artar.
Dolaylı vergilerdeki artışın kırılma noktası vardır. Vergi artışı belirli bir noktaya kadar vergi gelirine müspet etki eder. Ancak belirli bir noktadan sonra kayıt dışılığa yol açar. Kaçak içki, kaçak sigara satışındaki yaygınlık bu duruma örnek teşkil eder.
ÜLKEMİZDE 2018 YILINDA VERGİ GELİRLERİNİN TAHSİLAT DAĞILIMI
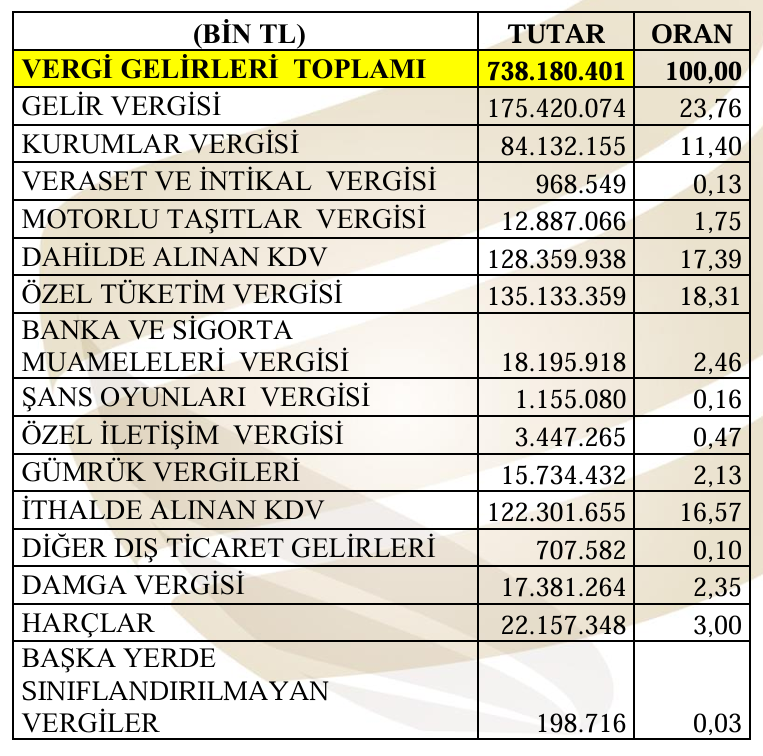
Gelir ve kazanç üzerinden alınan vergilerle mülkiyet üzerinden alınan vergiler toplamının tüm vergi geliri içerisindeki payı yüzde 37’dir.
2018 yılı vergi gelirleri içerisinde kurumlar vergisinin payı yüzde 11,40’tır. Kurumlar vergisinin büyük çoğunluğunu, içerisinde bankalar ve benzerlerinin bulunduğu büyük şirketler ödemektedir.
2017 yılında ödenen kurumlar vergisinin yüzde 40,7’sini en çok vergi ödeyen ilk 100 şirket ödemiştir.
Gelir vergisinin toplam vergi gelirleri içerisindeki payı yüzde 23,76’dır. Gelir vergisinin yüzde 94’ü kesinti suretiyle toplanmakta ve çok büyük kısmı ücretliler tarafından ödenmektedir.
4760 sayılı Kanun ile 12.06.2002 tarihinde vergi mevzuatımıza giren Özel Tüketim Vergisi, yüzde 18,31’lik pay ile vergi gelirlerinde önemli bir yer tutmaktadır.
Söz konusu kanunun genel gerekçesinin ilk paragrafı şöyledir:
“Tüketim vergileri, tüm mal ve hizmetler üzerinden alınan katma değer vergisi ve benzeri genel tüketim vergileri ve sadece belirli bazı mallan konu edinen özel tüketim vergileri olarak ikili bir yapı göstermektedirler. Dünya uygulamalarına bakıldığında, genel tüketim vergileri yanı sıra sözü edilen özel tüketim vergilerinin, bir yandan gelir toplama diğer yandan ise tüketicilerin harcama kalıplarını etkileme açısından giderek önem kazandığı ve bu türden vergilerin toplam vergi hâsılatları içerisinde önemli bir yer tutmaya başladığı görülmektedir. İyi tasarlanmış özel tüketim vergileri ile fiskal amaçların sağlanması yanı sıra enerji tasarrufundan taşımacılığa ve çevreye kadar çok geniş bir alanda tüketici tercihleri etkilenebilmektedir.”
Yani Özel Tüketim Vergisi, özel tüketilen “lüks” ürünler için çıkarılmıştır.
Yazımıza son vermeden bu özel ürünlerden bazılarını sıralamak isterim.
“Limonata ve meyve suları, meyve nektarları, meyveli içeceklerenerji içecekleri, sporcu içecekleri, soğuk çay, soğuk kahve, makaron, güneş kremi, tıraş köpüğü”
Yine 2019 senesinde cep telefonunun ne denli özel olduğu tartışmaya açıktır diye düşünüyorum.
SON SÖZ YERİNE
En genel anlamıyla vergilemede adalet, vergi yükünün toplumca uygun ve kabul edilebilir biçimde dağılımını ifade eder.
Adaletli bir vergi veya vergi sistemi hem yatay hem de dikey adalete uygun olmalıdır. Benzer durumda olan kişilerin eşit işleme tabi tutulması yatay adalet; benzer durumda olmayan, farklı koşullar altındaki kişilere, farklılıkları ölçüsünde işlem yapılması ise dikey adalet şeklinde nitelendirilmektedir.
Alman şair, yazar ve filozof Friedrich Novalis’in “ İnsan vergisini, sevgilisine bir buket çiçek uzatıyor gibi ödeyebilmelidir” sözünde kastettiği gibi gönüllü vergi uyumunun arttığı güzel günler dilerim.